Startups Deutschland 2026: Gründungsrekord, Kapitalengpass

KI-Zusammenfassung
- Im ersten Halbjahr 2026 wurden in Deutschland 3.053 neue Startups gegründet, 34 Prozent davon mit KI-Bezug, was einen Rekord darstellt.
- 2025 flossen 8,4 Milliarden Euro Venture Capital in nur 716 Deals, während die Zahl der Finanzierungsrunden seit 2021 von 1.160 auf 716 sank.
- Deutschland erhält relativ zur Wirtschaftsleistung 0,24 Prozent des BIP als Venture Capital, deutlich weniger als die USA mit 0,87 Prozent oder UK mit 0,73 Prozent.
- B2B-Startups müssen Kundengewinnung kapitaleffizient gestalten, da SEO mit Expertise-Content durchschnittliche Kosten von 647 US-Dollar pro Kunde hat, während bezahlte Kanäle 1.907 US-Dollar kosten.
Automatisch mit KI erstellt, die Details stehen im Artikel.
Inhaltsverzeichnis
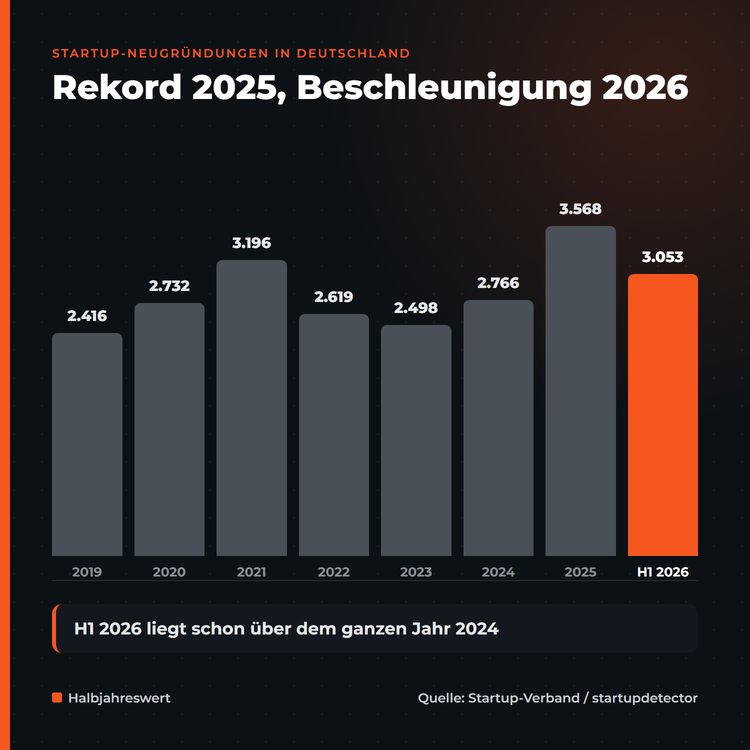
Noch nie wurden in Deutschland so viele Startups gegründet wie 2026. Im ersten Halbjahr kamen 3.053 neue Startups dazu, mehr als im gesamten Jahr 2024[1]. Gleichzeitig sinkt die Zahl der Deals, und das Kapital fließt in immer weniger, immer größere Deals[6]. Die Gründung ist also nicht mehr der Engpass. Engpässe sind Wachstum, Kapital und Kundengewinnung.
Dieser Artikel ordnet die wichtigsten Daten zu Startups in Deutschland von 2000 bis September 2026 ein: Gründungen, Berlin und andere Hubs, Venture Capital, Unicorns, Exits und den Vergleich mit den USA, UK und Frankreich. Im zweiten Teil geht es um die Frage, die mich als SEO-Berater am meisten beschäftigt: Was bedeutet der Boom für Marketing, SEO und Sichtbarkeit in der KI-Suche?
Neugründungen 2025
3.568
+29 % gegenüber 2024, Rekord
Neue Gründungen H1 2026
3.053
34 % mit KI-Bezug
Finanzierungsrunden 2025
716
nach 1.160 Runden im Jahr 2021
Startups Deutschland in Zahlen: Wie ist die Szene 2026 aufgestellt?
Der Startup-Verband zählt auf Basis von Handelsregisterdaten (startupdetector) technologie- und wachstumsorientierte Neugründungen. Nach 2.416 Gründungen im Jahr 2019 stieg die Zahl bis 2021 auf 3.196, fiel 2022 und 2023 zurück und erreichte 2025 mit 3.568 Neugründungen einen Rekord, ein Plus von 29 Prozent[2]. 2026 beschleunigt sich der Trend: 3.053 neue Gründungen in sechs Monaten, +52 % gegenüber dem zweiten Halbjahr 2025. Der Juni 2026 war mit über 600 Gründungen der stärkste Monat seit Beginn der Erhebung[1].
Welche Branchen dominieren? Künstliche Intelligenz treibt den Boom
Der stärkste Treiber ist Künstliche Intelligenz. 1.038 der Gründungen im ersten Halbjahr 2026 haben einen klaren KI-Bezug, also etwa jede dritte[1]. Im Deutschen Startup Monitor 2026 geben 53 % der befragten Unternehmen an, KI als zentralen Bestandteil ihres Produkts einzusetzen, nach 45 % im Vorjahr. 77 Prozent des Umsatzes entfallen auf B2B-Geschäft[9]. Start-ups mit KI-Produkt sind damit kein Nischenthema mehr. Sie prägen das Technologie-Unternehmertum insgesamt. Ein Teil des Booms ist also technologiegetrieben. Er zeigt nicht automatisch, dass sich alle Standortbedingungen verbessert haben.
Gründerkultur seit 2000: Wie sich das Gründen in Deutschland entwickelt hat
Wer „Gründungen“ sagt, meint oft Unterschiedliches. Der KfW-Gründungsmonitor erfasst seit 2000 jede Existenzgründung, vom Nebenerwerb bis zur Übernahme. Danach gründet Deutschland deutlich weniger als früher. 2000 zählte die KfW etwa 1,29 Mio. Gründungen, 2002 sogar 1,46 Mio., 2010 noch 936.000. 2025 waren es 690.000, also 53 % weniger als 2002[19][3]. 2025 stieg die Zahl allerdings wieder von 585.000 auf 690.000, getragen von Nebenerwerbsgründungen (70 %). Die KfW nennt den lange starken Arbeitsmarkt als wichtigen Grund für den langfristigen Rückgang[3]. Ein Rückgang der klassischen Selbstständigkeit und ein Boom bei Startups widersprechen sich also nicht.
Startup-Szene: Wo sind die besten Standorte zum Gründen?
Berlin bleibt der größte Standort, ist aber nicht mehr der alleinige Motor. Nach dem Höchststand 2021 mit 702 Neugründungen fiel die Hauptstadt bis 2023 auf 470 zurück. 2025 folgte ein Sprung auf 619 (+24 %), im ersten Halbjahr 2026 kamen 429 dazu[2]. Die Investitionsbank IBB zählt im August 2026 insgesamt 4.137 aktive Startups mit etwa 82.000 Beschäftigten, gleichzeitig ist die Zahl der Finanzierungen seit 2022 um 22,5 % gesunken[4].
Der Boom verbreitert sich regional: 2026 wachsen mehrere andere Standorte prozentual schneller als Berlin. Die Berliner Startup-Szene bleibt die größte, doch Hamburg, München und kleinere Hochschulstandorte holen auf. Welche Stadt sich am besten für dein Tech-Startup eignet, hängt von Branche, Talentpool und Nähe zu Investoren und Kunden ab. Die Statistik allein entscheidet das nicht.
Mitgliederbereich
Kurse und Inhalte für Mitglieder: das Neuro-SEO System Schritt für Schritt.
Wie viel Risikokapital wird in deutsche Startups investiert?
Venture Capital ist vorhanden, aber ungleich verteilt. Für die Unternehmensfinanzierung junger Firmen heißt das: Wenige bekommen viel, viele bekommen wenig. EY misst für 2025 knapp 8,4 Milliarden Euro Risikokapital (+19 %), verteilt auf nur 716 Deals. 2021 waren es noch 1.160[5]. Im ersten Halbjahr 2026 stieg das Volumen auf etwa 5,3 Milliarden Euro (+14 %), während die Zahl der Deals auf 354 sank (minus 11 %). 67 % des Kapitals entfielen auf Deals über 50 Mio. Euro, nach 55 % im Vorjahreszeitraum[6].
Deutscher Startup Monitor 2026: Unicorns und Erstrunden
Ein Unicorn, auf Deutsch Einhorn, ist ein junges Unternehmen mit einer Bewertung von mindestens einer Milliarde US-Dollar. Der DSM 2026 meldet bis September 8,0 Milliarden Euro Investitionsvolumen, 39 Unicorns insgesamt und zehn neue Unicorns allein 2026[7][8]. Zu den erfolgreichsten deutschen Startups mit Unicorn-Status gehören etwa Celonis, DeepL, Helsing, Personio, N26 und Trade Republic. Die Kehrseite: Die Zahl der Deals liegt etwa ein Viertel unter 2021, und vor allem Erstrunden gehen zurück[7]. Laut KfW haben nur etwa 16 % der seit 2005 gegründeten deutschen Startups überhaupt jemals Venture Capital erhalten[11].
Deutsche Startups im europäischen und internationalen Vergleich
Im Durchschnitt der Jahre 2020 bis Q3 2025 flossen laut KfW und Dealroom jährlich etwa 10,4 Milliarden US-Dollar Venture Capital nach Deutschland, 23,8 Milliarden nach UK, 10,0 Milliarden nach Frankreich und 229,1 Milliarden in die USA[10]. Aussagekräftiger ist der Blick relativ zur Wirtschaftsleistung:
Venture Capital in Prozent des BIP, Durchschnitt 2020 bis Q3 2025
USA: 0,87 %
UK: 0,73 %
Frankreich: 0,34 %
Deutschland: 0,24 %
EU-27: 0,23 %
Quelle: KfW Research auf Basis von Dealroom[10]
Auch die USA zeigen eine starke Konzentration: 2025 flossen dort 320 Milliarden US-Dollar in 15.352 Deals, 65,4 % des Dealwerts gingen an KI, und 487 Mega-Deals über 100 Mio. US-Dollar machten 67 % des Volumens aus[12]. Der Unterschied liegt in der Kapitalbasis, nicht im Muster.
Im europäischen Startup-Vergleich liegt Deutschland knapp über dem EU-Durchschnitt, aber hinter Frankreich und deutlich hinter UK. Der größte Unterschied zu britischen Gründungen liegt also im Kapital relativ zur Wirtschaftsleistung. An Ideen mangelt es nicht. Kleinere Länder wie Estland oder Israel haben zudem relativ zur Einwohnerzahl eine dichtere Szene. Dort fehlt ein großer Heimatmarkt, deshalb planen Teams von Anfang an international.
Scale-up und Exit: Hier liegt die eigentliche Lücke
Die deutlichste Schwäche zeigt sich rechts im Funnel. 62 % der Startups mit Börsenplänen bevorzugen eine US-Börse, nur 27 % eine hiesige[7]. Bei erfolgreichen VC-Exits deutscher Startups kommen 57 % der Käufer aus dem Ausland, 44 % der IPOs finden an ausländischen Börsen statt, die USA sind jeweils das wichtigste Zielland[11]. In ganz EMEA entfielen in den letzten fünf Jahren über 85 % der VC-Exits auf Übernahmen, VC-finanzierte IPOs lagen 2025 auf einem Zehnjahrestief[13]. Für die späte Wachstumsphase fehlt die Tiefe. Dort müssten Private Equity, große Fonds oder der Kapitalmarkt übernehmen. In den USA gibt es diese Anschlussfinanzierung, bei uns kommt Private Equity oft erst nach dem Exit ins Spiel.
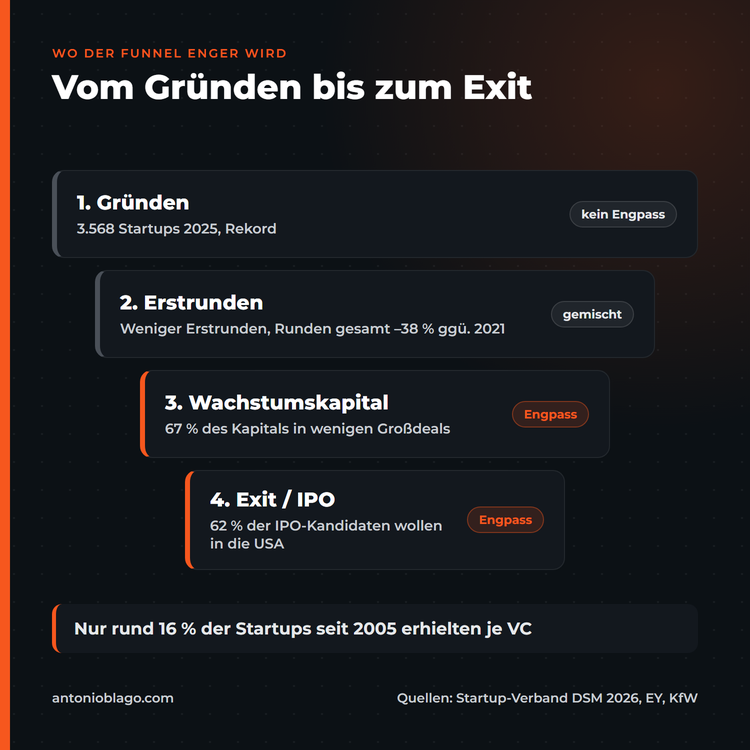
Das erklärt auch, warum nur wenige heimische Startups an der Börse notiert sind: Der typische Exit ist eine Übernahme, kein Börsengang in Frankfurt.
Wichtig: Ein ausländischer Käufer bedeutet nicht automatisch, dass Jobs oder Forschung Deutschland verlassen. Es zeigt aber, dass Eigentum, Renditen und ein Teil des Folgekapitals außerhalb des heimischen Ökosystems zirkulieren. 89 % der Befragten fordern mehr Wagniskapital aus Deutschland und Europa[7].
Welche Herausforderungen haben Gründer in Deutschland?
Im DSM 2026 bewerten nur 25,6 % der Befragten den Zugang zu Kapital positiv, 59,5 % nennen die Suche nach Investoren als Hauptproblem. Die Zusammenarbeit mit etablierten Unternehmen ist auf 54,1 % gesunken, 2020 waren es 71,8 %[8]. Schon im Vorjahr nannten die Befragten Vertrieb, Kapitalbeschaffung und die Digitalisierung der Verwaltung als größte Baustellen[14]. Bürokratie bleibt also ein Thema, aber der Vertrieb steht gleichrangig daneben.
Wie bürokratisch ist eine Gründung in Deutschland? Die Befragten selbst nennen die fehlende Digitalisierung der Verwaltung seit Jahren unter ihren größten Hürden. Handelsregister, Notar, Steuernummer und Förderanträge kosten Zeit, die im Vertrieb fehlt.
Förderung, Acceleratoren und Inkubatoren
Für die Finanzierung deutscher Startups in der Frühphase gibt es mehrere Wege: das EXIST-Stipendium für Gründungen aus Hochschulen, den High-Tech Gründerfonds als Seed-Investor, Business Angels, Gründungswettbewerbe sowie Accelerator- und Inkubator-Programme an Hochschulen und in den großen Hubs, etwa UnternehmerTUM in München. Sie helfen beim Start, ersetzen aber keinen belastbaren Geschäftsplan mit Umsatz. Gründungswettbewerbe bringen neben Preisgeld vor allem Kontakte.
Netzwerke und Communities findest du über den Startup-Verband, regionale Gründungszentren, Hochschul-Inkubatoren und Branchen-Meetups. Investoren nutzen umgekehrt Datenquellen wie startupdetector oder Dealroom, Demo Days und Pitch-Events, um vielversprechende Teams zu finden.
Wer früh zahlende Kunden hat, verhandelt mit Investoren aus einer stärkeren Position, oder braucht im besten Fall weniger externes Kapital.
Was der Startup-Boom für SEO und Marketing bedeutet
Mehr Gründungen, weniger Erstrunden, Kapital in wenigen Großdeals. Für die meisten jungen Unternehmen verschiebt sich damit die Frage von „Wie viel Geld bekommen wir?“ zu „Wie gewinnen wir Kunden, bevor das Geld ausgeht?“. Genau hier setzen Marketing und SEO an.
Kundengewinnung muss kapitaleffizient werden
Wer keine große Runde hinter sich hat, kann Wachstum nicht dauerhaft über Paid Ads kaufen. Skalierbarkeit entsteht dann über Kanäle, deren Kosten nicht mit jedem Kunden linear steigen. Eine Auswertung von First Page Sage über etwa 120 B2B-Kunden zeigt deutliche Unterschiede bei den Kundengewinnungskosten (CAC) je Kanal[15]:
Durchschnittliche B2B-Kundengewinnungskosten nach Kanal (USD)
SEO mit Thought-Leadership-Content: 647
PPC / SEA: 802
Organische Kanäle im Schnitt: 942
Einfaches SEO ohne Expertise-Content: 1.786
Bezahlte Kanäle im Schnitt: 1.907
Quelle: First Page Sage, Durchschnitt Dezember 2021 bis November 2024, Agenturdaten[15]
Die ehrliche Lesart: Organische Kanäle sind im Schnitt etwa halb so teuer wie bezahlte. Einfaches SEO ohne eigene Expertise ist aber teurer als Google Ads. Der Hebel liegt in Inhalten, die echtes Wissen zeigen, zum Beispiel eigene Daten, Studien und Fallbeispiele. Wie sich das für dein Geschäftsmodell rechnet, kannst du mit dem SEO ROI Calculator durchspielen.
B2B-Käufer entscheiden, bevor sie dich anrufen
77 % des Startup-Umsatzes sind B2B[9]. Und B2B-Käufer recherchieren selbst: Laut 6sense-Studie mit etwa 4.000 Befragten sind 61 % der Kaufreise abgeschlossen, bevor Käufer einen Anbieter kontaktieren. In 80 % der Fälle gewinnt der Anbieter, der zuerst kontaktiert wird, und 95 % der Gewinner stehen bereits am ersten Tag auf der Shortlist[16]. Wer bei der Recherche nicht auftaucht, kommt gar nicht erst in die Auswahl. Das gilt für Google genauso wie für ChatGPT. Für B2B-Start-ups ist Sichtbarkeit damit Teil des Vertriebs. Mehr dazu in meinem Beitrag zu SEO im B2B.
KI-Suche verändert, wer sichtbar ist
Gleichzeitig verändert KI die Suche. Laut Pew Research klicken Nutzer nur bei 8 % der Besuche mit KI-Zusammenfassung auf ein Suchergebnis, ohne Zusammenfassung bei 15 %. Auf die Quelle in der Zusammenfassung selbst klickt nur 1 %[17]. Seer Interactive misst im Februar 2026 eine organische CTR von 2,36 % bei Suchanfragen mit AI Overview gegenüber 3,82 % ohne, nach einem Tief von 1,3 % im Dezember 2025[18].
Für KI-Startups ist das doppelt relevant. Wenn jede dritte Neugründung mit KI arbeitet, konkurrieren viele Start-ups um dieselben Suchbegriffe und dieselben Erwähnungen in KI-Antworten. Sichtbarkeit entsteht dann weniger über ein einzelnes Ranking als über eine klar definierte Marke, zitierfähige Inhalte und Erwähnungen auf Seiten, die KI-Systeme als Quelle nutzen. Wie das funktioniert, beschreibe ich in AI SEO und GEO und in meiner GEO-Studie zu KI-Suchsystemen.
Fünf Schritte für Start-ups mit kleinem Marketingbudget
- Nachfrage vor Produkt prüfen: Suchvolumen und Suchintention zeigen, ob und wie Kunden nach deinem Problem suchen.
- Eine Kategorie besetzen: Lieber eine Nische klar beherrschen, als bei generischen KI-Begriffen gegen hunderte neue KI-Startups anzutreten.
- Eigene Daten veröffentlichen: Benchmarks, Studien und Fallbeispiele sind zitierfähig, für Google wie für KI-Systeme.
- Nicht von einem Kanal abhängen: Was passiert, wenn ein Werbekonto gesperrt wird, zeigt mein Artikel zum gesperrten Meta-Werbekonto.
- Sichtbarkeit in KI-Antworten messen: Prüfe regelmäßig, ob deine Marke in ChatGPT, Gemini und Perplexity bei den relevanten Fragen genannt wird. Einen Einstieg zeigt meine Studie dazu, wie LLMs Marken ranken.
Meine Sicht als Gründer in Deutschland
Ich schaue auf diese Zahlen nicht nur als SEO-Berater. Ich gründe selbst in Deutschland: Neben meiner Beratung baue ich von Koblenz aus Visibly AI auf, eine Software für SEO und Sichtbarkeit in der KI-Suche. Alles davon ist bootstrapped: Ich habe es als Freelancer aus eigenen Umsätzen finanziert, ohne Investoren, ohne Finanzierungsrunde und ohne Fördergeld. Koblenz ist kein Startup-Hub. Einen Investor um die Ecke oder ein Netzwerk wie in der Berliner Startup-Szene gibt es hier nicht. Was in den Daten als Kapitalengpass auftaucht, ist für mich Alltag: Jeder Euro für das Produkt muss vorher mit Kundenprojekten verdient werden.
Drei Dinge habe ich dabei gelernt:
- Kunden vor Kapital: Mein wichtigster Kanal ist das, was du gerade liest. Ein Werbebudget spielt dabei kaum eine Rolle. Blog, kostenlose Tools und Podcast bringen Menschen auf meine Seite, die ein konkretes Problem haben. Aus einem Teil davon werden Nutzer und Kunden. Das skaliert langsamer als Paid Ads, aber jeder Artikel arbeitet weiter, wenn das Budget längst verbraucht wäre.
- Eigene Daten schlagen Meinungen: Die Beiträge, die am meisten bewegen, sind die mit eigenen Auswertungen, zum Beispiel meine Studien zur KI-Sichtbarkeit. Sie werden zitiert, verlinkt und von KI-Systemen aufgegriffen. Für ein junges Unternehmen ist das die günstigste Form von Autorität.
- Ein Geschäftsplan braucht einen Vertriebsplan: Das Produkt zu bauen war mit KI-Werkzeugen schneller als je zuvor. Die eigentliche Arbeit ist, dass die richtigen Leute davon erfahren. Das deckt sich mit dem DSM: Vertrieb gehört seit Jahren zu den größten Hürden.
Deshalb überrascht mich der Befund nicht. Gründen ist in Deutschland 2026 so leicht wie nie, vor allem mit KI. Wer heute ein Unternehmen gründen will, braucht dafür kaum noch Kapital. Schwer bleibt, aus einer Gründung ein wachsendes Unternehmen zu machen, besonders ohne großen Hub und ohne Investor im Rücken. Bootstrapping zwingt dich früh zu dem, was der Markt ohnehin verlangt: zahlende Kunden.
Methodik: Was dieser Report misst und was nicht
Für diesen Report habe ich Zeitreihen aus sechs Quellen gegenübergestellt: KfW-Gründungsmonitor, Startup-Verband mit startupdetector und Deutschem Startup Monitor, EY Startup-Barometer, IBB, NVCA/PitchBook und J.P. Morgan. Trends vergleiche ich nur innerhalb einer Quelle. Die Tabelle fasst die Befunde zusammen.
| Dimension | Befund | Zentrale Daten |
|---|---|---|
| Klassische Gründungen | Langfristig niedriger | 2002: 1,46 Mio., 2025: 690.000 |
| Startup-Neugründungen | Rekordhoch | 2025: 3.568, H1 2026: 3.053 |
| Berlin | Stark, nicht allein | 2025: 619, H1 2026: 429 |
| VC-Volumen | Hoch | 2025: 8,4 Mrd. €, H1 2026: 5,3 Mrd. € |
| Finanzierungsrunden | Rückläufig | 2021: 1.160, 2025: 716 |
| Kapitalverteilung | Konzentriert | 67 % in Deals über 50 Mio. € |
| Exits | Internationalisiert | 57 % der Übernahmen durch ausländische Käufer |
Die Zahlen zeigen Muster, keine Ursachen. Sie belegen keinen direkten Zusammenhang zwischen einer Regierung, Steuerpolitik oder Regulierung und den Gründungszahlen. Die 62 % beziehen sich nur auf Startups mit IPO-Plänen, nicht auf alle deutschen Startups. Ein ausländischer Exit ist keine Standortverlagerung. KfW-Existenzgründungen und startupdetector-Startups sind nicht direkt vergleichbar, und VC-Volumina unterschiedlicher Anbieter ebenso wenig. KI-Zyklus, Zinsen, Konjunktur, Arbeitsmarkt, institutionelles Kapital und Börsentiefe wirken gleichzeitig.
Fazit
Deutschland hat 2026 kein Gründungsproblem. Mit 3.568 Startups 2025 und über 3.000 im ersten Halbjahr 2026 ist die Zahl der Neugründungen so hoch wie nie. Das Problem liegt bei der Skalierbarkeit. Es gibt weniger Erstrunden, das Kapital sitzt in wenigen Großdeals, und Exits und Börsengänge finden häufig im Ausland statt. Technologie-Unternehmertum entsteht hier, wächst aber zu oft woanders groß.
Für die meisten Startups in Deutschland folgt daraus eine praktische Konsequenz. Wer heute gründen will, sollte Wachstum früher aus eigener Kraft planen. Kapitaleffiziente Kundengewinnung über Inhalte, eine klare Positionierung und Sichtbarkeit in Google und KI-Antworten werden damit zum Teil der Finanzierungsstrategie.
Quellen
- Startup-Verband: Gründungsboom beschleunigt sich, mehr als 3.000 neue Startups in nur sechs Monaten, 07.07.2026. Link, abgerufen am 30.09.2026.
- Startup-Verband / startupdetector: Next Generation, Startup-Neugründungen in Deutschland, Januar bis Dezember 2025. PDF, abgerufen am 30.09.2026.
- KfW: KfW-Gründungsmonitor 2026, 690.000 Gründungen 2025. Link, abgerufen am 30.09.2026.
- Investitionsbank Berlin: Berliner Startup-Standortbilanz 2026. Link, abgerufen am 30.09.2026.
- EY: Startup-Barometer Deutschland, Januar 2026. Link, abgerufen am 30.09.2026.
- EY: Startup-Barometer Deutschland, Juli 2026. Link, abgerufen am 30.09.2026.
- Startup-Verband: DSM 2026, Startups trotzen Konjunktur, 28.09.2026. Link, abgerufen am 30.09.2026.
- Niedersachsen.next: Deutscher Startup Monitor 2026 veröffentlicht, 29.09.2026. Link, abgerufen am 30.09.2026.
- Startup City Hamburg: Key findings from the German Startup Monitor 2026, 29.09.2026. Link, abgerufen am 30.09.2026.
- KfW Research: Nationale Venture-Capital-Märkte im Vergleich. Link, abgerufen am 30.09.2026.
- KfW Research: Start-ups in Deutschland, Wachstum und Exit-Wege über VC, Fokus Volkswirtschaft Nr. 521, November 2025. PDF, abgerufen am 30.09.2026.
- NVCA: 2026 Yearbook. Link, abgerufen am 30.09.2026.
- J.P. Morgan: M&A dominates EMEA startup exits as IPOs hit decade low. Link, abgerufen am 30.09.2026.
- Niedersachsen.next: DSM 2025 veröffentlicht, 29.09.2025. Link, abgerufen am 30.09.2026.
- First Page Sage: Customer Acquisition Cost by Channel, aktualisiert 18.06.2025. Link, abgerufen am 30.09.2026.
- 6sense: 2025 Buyer Experience Report. Link, abgerufen am 30.09.2026.
- Pew Research Center: Google users are less likely to click on links when an AI summary appears in the results, 22.07.2025. Link, abgerufen am 30.09.2026.
- Seer Interactive: AIO Impact on Google CTR, 2026 Update, 24.04.2026. Link, abgerufen am 30.09.2026.
- KfW: KfW-Gründungsmonitor 2012, historische Gründerzahlen 2000 bis 2011. PDF, abgerufen am 30.09.2026.
Visibly AI: dein SEO-Copilot
Projekte, Rankings, Search-Console-Daten und ein Copilot, der die Analyse für dich macht. Kostenlos starten.
Über den Autor: Antonio Blago
SEO Freelancer & AI Visibility Experte
Ich optimiere SEO datengetrieben mit Python, Verkaufspsychologie und meinem Neuro-SEO System®. Auf YouTube, LinkedIn und Instagram teile ich regelmäßig praxisnahe Anleitungen, Insights und aktuelle SEO-Tricks.