Creator Brands: Wie viele Promi-Marken überleben?

KI-Zusammenfassung
- Von 20 analysierten Creator Brands hatten 8 belegten Erfolg, 5 wurden eingestellt und 7 brachen ein oder liefern keine Zahlen mehr.
- In Beauty und Spirituosen funktionieren Creator Brands besser als in Getränken, weil höhere Margen Marketing und Handelsrabatte tragen, während eine Dose Eistee für 1,19 Euro dies nicht verträgt.
- Ein bekanntes Gesicht hilft nur beim Erstkauf, der Zweitkauf entscheidet sich über Geschmack, Wirkung und Preis, weshalb fast die Hälfte der Käufer zwischen Erst- und Wiederkauf verloren gehen.
- Erfolgreiche Creator Brands wie Gönrgy und More Nutrition erneuern ihren Anlass kontinuierlich mit neuen Varianten und Produktformen statt eines einmaligen Launch-Feuerwerks.
Automatisch mit KI erstellt, die Details stehen im Artikel.
Inhaltsverzeichnis
Messi hat Más+ eingestellt. Alex Coopers Unwell läuft nur noch bis Jahresende. OMR hat das auf Instagram unter der Schlagzeile "Creator Brands sterben" zusammengefasst, und als ich diesen Post Anfang September auf LinkedIn kommentiert habe, kamen über 215.000 Impressionen und 39 Kommentare zusammen[1]. Der Tenor: überrascht, aber nicht wirklich. Eine Frage blieb dabei offen: Wie viele Creator Brands gab es in den letzten Jahren eigentlich, und wie viele davon funktionieren?
Die kurze Antwort: Niemand zählt sie. Weder IWSR noch Circana noch NielsenIQ führen eine Liste von Marken, die einen Creator oder Promi als Gründer oder Gesicht tragen. Deshalb habe ich 20 dokumentierte Fälle aus Getränken, Food, Beauty und Spirituosen ausgewertet, die Basisrate für neue Produkte im Handel danebengelegt und die Stimmen aus dem Thread eingeordnet. Das Ergebnis vorweg: 8 von 20 waren erfolgreich, 12 nicht. In Food und Getränken waren es nur 3 von 12.
Was eine Creator Brand ist und was nicht
Im Regal sehen alle gleich aus: bekanntes Gesicht, eigene Marke, eigene Dose. Dahinter stecken drei Modelle mit sehr unterschiedlichem Risiko.
- Lizenzmodell. Ein Vermarkter produziert, vertreibt und trägt das Risiko, der Creator liefert Name und Reichweite. BraTee läuft über Unibev[19], Dirtea lief über Drinks&More, eine Krombacher-Tochter[20], Más+ über Mark Anthony Brands[2], Unwell über Nestlé[5].
- Beteiligung. Der Creator hält Anteile, ein Partner bringt Produktion und Kapital. Casamigos mit Diageo als späterem Käufer[11], The Quality Group mit CVC als Mehrheitseigner hinter More Nutrition[27].
- Eigenes Unternehmen. Feastables gehört zu Beast Industries[7], Rhode war bis zum Verkauf an e.l.f. ein eigenständiges D2C-Unternehmen[9].
Nicht gemeint sind Kooperationen. Ein Werbedeal mit Gesicht auf der Flasche macht noch keine Creator Brand. Und der Markt, in den diese Marken starten, ist voll: Allein 2025 kamen in Großbritannien, Deutschland, Frankreich, Italien und Spanien mehr als 3.500 neue Marken und Submarken in den Handel[14].
Wie viele Creator Brands gab es, und wie viele waren erfolgreich?
Weil es keine Vollerhebung gibt, habe ich eine Stichprobe gebaut: 20 Creator Brands, zu denen belastbare Zahlen oder ein belegter Status vorliegen. Das ist eine Auswertung bekannter Fälle, keine Statistik. Sie ist zu großen Namen hin verzerrt, weil über kleine Marken niemand schreibt, wenn sie verschwinden. Genau deshalb ist das Ergebnis eher zu optimistisch als zu pessimistisch.
| Marke (Creator) | Start | Umsatz | Gewinn / Verlust | Ergebnis |
|---|---|---|---|---|
| More Nutrition (Christian Wolf) | 2017 | Gruppe 700 Mio. EUR 2023 [27] | k. A. | Erfolg: wächst ohne das Gesicht, CVC-Mehrheit [27] |
| Chamberlain Coffee (Emma Chamberlain) | 2020 | rund 22 Mio. USD 2024 [8] | Verlust 2024 [8] | Kein Erfolg: aktiv, aber defizitär |
| BraTee (Capital Bra) | 2021 | 120 Mio. EUR in zwei Jahren, Eigenangabe [19] | k. A. | Kein Erfolg: 2022 minus 70 %, aktiv [20] |
| 4bro (Promi-Eistee) | 2021 | k. A., 2022 minus 35 % [20] | k. A. | Kein Erfolg: eingebrochen, danach keine Zahlen |
| Dirtea (Shirin David) | 2021 | 70 Mio. Dosen bis 2024, Eigenangabe [21] [22] | k. A. | Kein Erfolg: Stopp 2024, Neustart bei REWE 2025 [23] |
| Feastables (MrBeast) | 2022 | rund 250 Mio. USD 2024 [7] | über 20 Mio. USD Gewinn 2024 [7] | Erfolg: profitabel und wachsend |
| Prime Hydration (Logan Paul, KSI) | 2022 | UK 32,9 Mio. GBP 2024, nach 112 Mio. 2023 [6] | UK 0,9 Mio. GBP Gewinn 2024, nach 4,4 Mio. [6] | Kein Erfolg: Umsatz minus 71 %, aktiv |
| Sugar Mami (Katja Krasavice) | 2022 | 12 Mio. EUR Handelsumsatz geplant, Abverkauf nicht belegt [24] | k. A. | Kein Erfolg: seit 2024 keine Zahlen [25] |
| Gönrgy (MontanaBlack) | 2023 | k. A., 58 Mio. Einheiten in zwei Jahren [26] | k. A. | Erfolg: Platz 4 der Energy-Marken, 2,4 % Marktanteil |
| Lunchly (MrBeast, Logan Paul, KSI) | 2024 | k. A. | k. A. | Kein Erfolg: Status nicht belegt [29] |
| Más+ (Lionel Messi) | 2024 | k. A. | k. A. | Kein Erfolg: eingestellt 2026 [2] [3] [4] |
| Unwell (Alex Cooper) | 2025 | k. A. | k. A. | Kein Erfolg: Auslauf Herbst 2026 [2] [5] |
| Marke (Creator) | Start | Umsatz | Gewinn / Verlust | Ergebnis |
|---|---|---|---|---|
| Casamigos (George Clooney) | 2013 | k. A. | k. A. | Erfolg: 2017 an Diageo, 1 Mrd. USD [11] |
| Flower Beauty (Drew Barrymore) | 2013 | k. A. | k. A. | Kein Erfolg: eingestellt [2] |
| Kylie Cosmetics (Kylie Jenner) | 2015 | k. A., Bewertung 1,2 Mrd. USD 2019 [10] | k. A. | Erfolg: 51 % an Coty 2019, 600 Mio. USD [10] |
| Aviation Gin (Ryan Reynolds) | 2018 (Einstieg) | k. A. | k. A. | Erfolg: 2020 an Diageo, bis zu 610 Mio. USD [12] |
| Teremana (Dwayne Johnson) | 2020 | k. A. | k. A. | Erfolg: Top-10-Tequila auf Drizly [11] |
| Rhode (Hailey Bieber) | 2022 | 212 Mio. USD netto in drei Jahren [9] | k. A. | Erfolg: 2025 an e.l.f., bis zu 1 Mrd. USD [9] |
| Skkn by Kim (Kim Kardashian) | 2022 | k. A. | k. A. | Kein Erfolg: eingestellt 2025 [2] |
| Gxve Beauty (Gwen Stefani) | 2022 | k. A. | k. A. | Kein Erfolg: eingestellt [2] |
Erfolgreich
8 von 20
verkauft oder profitabel gewachsen
Nicht erfolgreich
12 von 20
5 eingestellt, 7 eingebrochen oder ohne Zahlen
Food und Getränke
3 von 12
9 von 12 ohne belegten Erfolg
Das Ergebnis in einem Satz: 8 von 20 Creator Brands waren erfolgreich, 12 von 20 nicht. Erfolgreich heißt hier: an einen Konzern verkauft oder profitabel gewachsen, mit veröffentlichten Zahlen. Nicht erfolgreich heißt: 5 Marken sind eingestellt, 7 sind eingebrochen, neu gestartet oder liefern keine belastbaren Zahlen mehr. Nach Kategorie: In Food und Getränken waren 3 von 12 erfolgreich und 9 nicht. In Beauty und Spirituosen waren 5 von 8 erfolgreich und 3 nicht. Der Unterschied zwischen den Kategorien ist also größer als der zwischen den Promis. Dazu passt, dass Promi-Spirituosen laut IWSR 2023 in Whisky, Rum und Tequila schneller gewachsen sind als ihre jeweilige Kategorie[13].
Warum Beauty und Spirituosen anders laufen als Getränke
Drei Gründe. Erstens die Marge: Eine Tequila-Flasche für 50 Dollar oder eine Skin Tint für 30 Dollar verträgt Marketing, Sampling und Handelsrabatte. Eine Dose Eistee für 1,19 Euro nicht. Zweitens der Käufer am Ende: Diageo hat Casamigos und Aviation Gin gekauft[11][12], Coty Kylie Cosmetics[10], e.l.f. Rhode[9]. In Getränken gibt es diese Exit-Käufer für Creator-Marken kaum. Die Konzerne treten stattdessen als Produktionspartner auf und ziehen sich zurück, wenn die Zahlen nicht stimmen, wie Nestlé bei Unwell und Mark Anthony bei Más+[2][5]. Drittens die Drehzahl: Ein Platz im Kühlregal muss pro Woche eine bestimmte Menge abverkaufen, sonst fliegt die Marke[2]. Ein Lippenstift wartet geduldiger auf seinen Käufer.
Visibly AI: dein SEO-Copilot
Projekte, Rankings, Search-Console-Daten und ein Copilot, der die Analyse für dich macht. Kostenlos starten.
Die Basisrate: Was neue Produkte im Regal generell schaffen
Bevor wir Promis für das Scheitern verantwortlich machen, lohnt der Blick auf die Basisrate. Neue Produkte scheitern auch ohne Promi in Serie.
- Ein Drittel erreicht die Haushalte. NielsenIQ hat für 2025 mehr als 3.500 neue Marken und Submarken in fünf europäischen Ländern gezählt. Nur ein Drittel davon erreichte 1 Prozent der Haushalte. Deutschland liegt über dem Schnitt: Ein durchschnittlicher Launch kommt hier im ersten Jahr auf knapp 1,5 Prozent Haushaltsreichweite, und alkoholfreie Getränke bauen Erstkauf und Wiederkauf am schnellsten auf[14].
- 90 Prozent scheitern. IRI, heute Circana, beziffert für den US-Handel mehr als 10.000 neue Produkte pro Jahr, von denen geschätzt 90 Prozent scheitern. Weniger als zehn erreichen im ersten Jahr 100 Millionen Dollar Umsatz[16].
- Die Spitze trägt das Wachstum. Die 200 erfolgreichsten Neuprodukte 2025 in den USA haben zusammen 6,2 Milliarden Dollar im ersten Jahr umgesetzt. Das ist 1 Prozent des Handelsumsatzes, aber 21 Prozent des Wachstums[17].
- Nach der Listung wird es besser. 52 Prozent der neuen Artikel mit nationaler Distribution steigern im zweiten Jahr ihren Umsatz. Über alle Neuprodukte sind es 31 Prozent[15].
- Der Wiederkauf ist die Klippe. Laut Viral Nation, das sich auf Nielsen-Daten beruft, braucht es rund sieben Wiederkäufe, bis aus einem Käufer ein loyaler Kunde wird. Fast die Hälfte der Käufer geht zwischen Erstkauf und erstem Wiederkauf verloren[16].
Die deutschen Beispiele: BraTee, Dirtea, Sugar Mami, Gönrgy
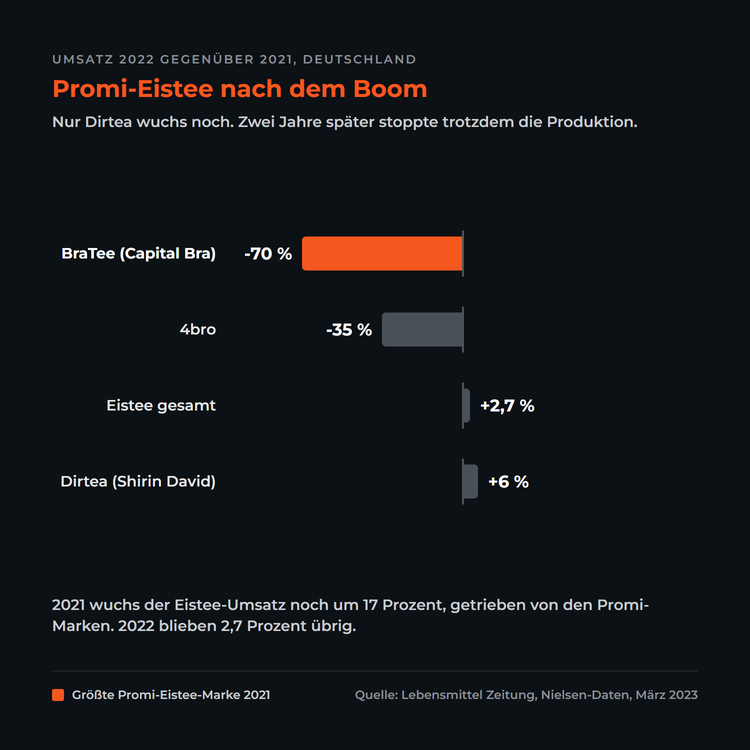
Der deutsche Eistee-Boom ist der sauberste Datensatz, den es zu Creator Brands gibt, weil die Lebensmittel Zeitung ihn mit Nielsen-Zahlen begleitet hat. 2021 wuchs der Eistee-Umsatz um 17 Prozent, getrieben von BraTee, Dirtea und ihren Nachahmern. 2022 blieben davon 2,7 Prozent übrig[20].
BraTee: 120 Millionen Euro und dann minus 70 Prozent
Capital Bra hat zum Zweijährigen im Februar 2023 selbst Zahlen genannt: 80 Millionen verkaufte Packungen und 120 Millionen Euro Umsatz seit dem Start[19]. Der Haken steckt in der Verteilung. 2022 brach der Umsatz laut Lebensmittel Zeitung um rund 70 Prozent gegenüber 2021 ein, die Nachahmer-Marke 4bro verlor rund 35 Prozent ihres Außenumsatzes. Der Geschäftsführer von Drinks&More brachte es auf den Punkt: Die vielen Nachahmer-Produkte würden sich gegenseitig kannibalisieren[20]. BraTee ist trotzdem im Markt geblieben und hat 2024 mit Katja Krasavice eine Bali Edition nachgelegt[25]. Das ist genau das, was Sebastian Schaan, Lead Buyer im internationalen Einkauf, im Thread als Überlebensstrategie beschrieben hat: den Anlass erneuern.
Dirtea: 2022 die einzige wachsende Marke, 2024 Produktionsstopp
Dirtea war 2022 die einzige Promi-Eistee-Marke mit Plus, 6 Prozent[20]. Zum Zweijährigen meldete die Marke 65 Millionen verkaufte Dosen[21]. Im November 2024 kam der Produktionsstopp: Die Qualität entsprach laut Shirin David nicht mehr ihren Vorstellungen, die Zusammenarbeit mit dem Produktionspartner Krombacher endete, bis dahin waren rund 70 Millionen Dosen verkauft[22]. Im März 2025 folgte der Neustart mit drei neuen Sorten, produziert bei Pfanner, exklusiv bei REWE[23]. Aus einer bundesweiten Marke wurde ein Exklusivartikel eines Händlers. Die Marke lebt, in einer deutlich kleineren Größenordnung.
Sugar Mami: Warum 12 Millionen Euro keine 12 Millionen Euro sind
Ein Leser hat im Thread nach Sugar Mami gefragt, und der Fall zeigt gut, wie irreführend Umsatzzahlen bei Creator Brands sein können. Zum Launch im August 2022 hieß es: 10 Millionen Dosen, Verkaufspreis 1,19 Euro. Daraus wurden schnell Schlagzeilen wie "12 Millionen Euro Umsatz"[24]. Nur: 10 Millionen produzierte oder ausgelieferte Dosen sind nicht 10 Millionen Dosen, die Endkunden gekauft haben. Genau diese Sell-through-Zahl findet sich nirgends. Und selbst wenn alle Dosen verkauft worden wären: 12 Millionen Euro Handelsumsatz sind nicht 12 Millionen Euro Umsatz oder Gewinn für die Creatorin, davon gehen Handelsmarge, Produktion und Logistik ab[1]. 2024 tauchte Katja Krasavice als Kooperationspartnerin der BraTee Bali Edition auf[25], seitdem gibt es zur eigenen Marke keine belastbaren Zahlen mehr. Das heißt nicht, dass es ein schlechtes Geschäft war. Wenn Produktion und Vertrieb über Partner laufen und du hauptsächlich Reichweite einbringst, kann ein Launch für den Creator sehr lukrativ sein. Eine nachhaltige FMCG-Marke ist es deshalb noch nicht.
Gönrgy und More Nutrition: die Gegenbeispiele
Gönrgy von MontanaBlack ist der Fall, den mehrere Kommentatoren als Gegenbeweis genannt haben. 17 Monate nach dem Start lag die Marke Ende 2024 laut Nielsen bei 2,4 Prozent Marktanteil und auf Platz 4 der Energy-Drink-Marken in Deutschland, nach zwei Jahren waren über 58 Millionen Einheiten an Endkunden verkauft. Im Juni 2025 folgte der Einstieg ins Zuckersegment bei REWE, Kaufland und EDEKA[26]. Also: neue Sorten, neue Segmente, kontinuierlich neue Anlässe statt eines einzigen Launch-Feuerwerks.
More Nutrition ist die andere Liga. Christian Wolf hat die Marke 2017 aufgebaut, 2022 übernahm CVC 81 Prozent von The Quality Group, 2023 stieg der Gruppenumsatz um mehr als 50 Prozent auf 700 Millionen Euro, obwohl Wolf sich nach einer Kritikwelle zurückgezogen hatte[27]. Die Marke funktioniert ohne das Gesicht, weil das Produkt und die Community tragen. Wie stark die Markennachfrage dahinter ist, habe ich in einer eigenen Analyse zu More Nutrition (Englisch) aufgeschlüsselt.
Der Getränkeunternehmer Andreas Herb, Gründer von effect, hat das Muster Anfang 2024 so beschrieben: "Kurz mal reingehen und den Fame mitnehmen, das kann jeder." Er kenne Unternehmen, die so 100 Millionen verbrannt hätten[28].
Was die Community sagt: Sieben Stimmen aus dem Thread
Die Kommentare unter dem Post kamen aus Handel, Getränkeentwicklung, Influencer-Marketing, Vertrieb und Beratung. Ich zitiere sie mit Rolle statt Name, außer dort, wo die Person der Nennung zugestimmt hat, alle aus dem Thread[1].
BraTee überrascht mich etwas. Ich war anfänglich abgetan wegen dem bekannten Namen, hab den Tees dann aber doch aus Neugier eine Chance gegeben. Die waren an sich echt gut. Zwar etwas teurer als andere Eistees, aber sonst sehr lecker. Vielleicht hätte man sie noch etwas günstiger anpreisen müssen. Dabei fällt mir auf, dass ich, zumindest in der Schweiz, auch Prime Drinks schon länger nicht mehr gesehen habe.
Performance-Marketing-Berater aus der Schweiz
Das ist der Probierkauf in Reinform: Skepsis, Neugier, ein gutes Produkt, ein zu hoher Preis für den Wiederkauf. Und die Beobachtung zu Prime deckt sich mit den Zahlen: In Großbritannien ist der Umsatz 2024 um 71 Prozent auf 32,9 Millionen Pfund gefallen[6].
Ist doch klar, wann hat Shirin das letzte Mal was zur Brand gemacht? Wer es richtig macht: Gönrgy und Monte. Creator und Brand müssen dauerhaft zusammen funktionieren und immer wieder befeuert werden.
Creative Producer aus dem Influencer-Marketing
Bei den Creator Brands, mit denen wir arbeiten, sehen wir eher das Gegenteil. Dort wird genau das Thema bewusst behandelt, auch wenn es nicht einfach ist.
Berater, der selbst Creator Brands begleitet
Es fehlt die Community, die dahintersteht und pusht.
Danijel Devcic, Head of Sales
Drei Stimmen, ein Punkt: Die Marke braucht den Creator nach dem Launch genauso wie davor. Wer die Dose einmal postet und dann zum nächsten Deal weiterzieht, hat eine Ankündigung gemacht. Marketing sieht anders aus.
Die zwei Probleme: Produkt und Branding. Kriegen sie alle nicht hin und wundern sich dann, warum sie scheitern. Beim Produkt scheitert es meist am Geschmack, danach an den weiteren Inhaltsstoffen, die nicht für den Geschmack da sind. Influencermarken sind tot, übertrieben gesprochen, jetzt geht es um Community Brands.
Getränkeentwickler, der mehrere bekannte Marken aufgebaut hat
Das ist die Produktseite, von jemandem, der Getränke beruflich entwickelt: erst der Geschmack, dann die Rezeptur, und beides vor dem Branding. Der Satz von den Community Brands schließt den Kreis zur fehlenden Community von oben.
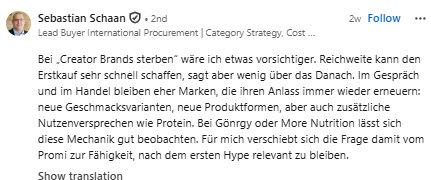
Bei "Creator Brands sterben" wäre ich etwas vorsichtiger. Reichweite kann den Erstkauf sehr schnell schaffen, sagt aber wenig über das Danach. Im Gespräch und im Handel bleiben eher Marken, die ihren Anlass immer wieder erneuern: neue Geschmacksvarianten, neue Produktformen, aber auch zusätzliche Nutzenversprechen wie Protein. Bei Gönrgy oder More Nutrition lässt sich diese Mechanik gut beobachten. Für mich verschiebt sich die Frage damit vom Promi zur Fähigkeit, nach dem ersten Hype relevant zu bleiben.
Sebastian Schaan, Lead Buyer International Procurement
Das ist die Handelssicht, und sie deckt sich fast wörtlich mit dem, was ein US-Getränkevertriebsmanager gegenüber Modern Retail gesagt hat: Der Name konvertiert den ersten Kauf, Geschmack, Wirkung und Preis den zweiten. Und: "Retail is a velocity business. Those are not the same currency."[2] Die siebte Stimme war die Frage nach Sugar Mami, die ich oben beantwortet habe.
Warum Creator Brands scheitern und was die Überlebenden anders machen
Legt man Stichprobe, Basisrate und Thread übereinander, bleiben fünf Faktoren übrig. Keiner davon hat mit der Größe des Promis zu tun.
| Faktor | Was scheitert | Was überlebt | Beleg |
|---|---|---|---|
| Produkt | Me-too-Rezeptur vom selben Abfüller wie der Wettbewerb, kein Grund für den zweiten Kauf | Eigener Vorteil im Produkt: Feastables mit profitabler Rezeptur und fairer Kakao-Lieferkette, Gönrgy mit gepflegtem Sortiment | [7] [26] |
| Zweitkauf | Preis über der Kategorie, Geschmack nur "okay", Verfügbarkeit lückenhaft | Preis, Geschmack und Distribution stimmen, bevor die Reichweite gezündet wird | [2] [16] |
| Handel | Launch-Listung ohne Preisarchitektur, Zweitplatzierung, Sampling und Abverkauf pro Regalmeter | Handel als Velocity-Geschäft verstehen und die Drehzahl aktiv managen | [2] |
| Dauerfeuer | Ein Launch-Post, danach Funkstille | Anlass erneuern: neue Sorten, Formate, Segmente, Kooperationen | [1] [26] |
| Partner | Konzern als Produktionspartner, der bei schwachen Zahlen aussteigt | Eigene Substanz, die auch ohne Partner und ohne Gesicht trägt | [2] [5] [27] |
Und jetzt das eigentlich Bittere. Die Kategorie wächst. Funktionale Getränke legen laut Tastewise 2026 über 29 Prozent gegenüber dem Vorjahr zu[18], allein in den USA sind 2026 laut The New Consumer Dutzende neue Getränkemarken gestartet[2]. Der Markt trägt die Marken also. Sie scheitern an sich selbst. Bei Más+ war Mark Anthony an Bord, das Unternehmen hinter White Claw. Bei Unwell war Nestlé Partner[2][5]. Beides hat nicht gereicht.
Ein Frühindikator, den du selbst beobachten kannst, ist die Markennachfrage: Wie viele Menschen suchen jeden Monat aktiv nach der Marke, und steigt diese Zahl nach dem Launch weiter oder fällt sie zurück? Für 308 D2C-Marken im DACH-Raum kannst du das im Brand Radar kostenlos nachsehen. Wie du eine Marke so positionierst, dass sie diesen zweiten Kauf verdient, habe ich im Artikel zur Markenpositionierung im E-Commerce beschrieben.
Fazit
Reichweite ist kein Vertrieb. Bekanntheit ist keine Marke. In meiner Stichprobe von 20 Creator Brands waren 8 erfolgreich und 12 nicht. In Food und Getränken standen 3 Erfolge gegen 9 Flops. Das ist nicht schlechter als die Basisrate neuer Produkte, aber auch nicht besser, und das ist die eigentliche Erkenntnis: Der Promi kauft dir den ersten Kauf, mehr nicht. Alles danach ist Produkt, Preis, Handel und die Bereitschaft, die Marke über Jahre zu befeuern.
Die Frage vor dem nächsten Launch lautet deshalb nicht "Ist der Creator groß genug?", sondern "Warum kauft jemand die zweite Dose, wenn er das Gesicht schon kennt?". Wenn du diese Frage für deine Marke gerade beantwortest, egal ob mit oder ohne Promi, lass uns in einem kostenlosen Erstgespräch darüber sprechen, wie du die Nachfrage dahinter messbar machst.
Quellen
- Antonio Blago: LinkedIn-Post "Promi auf ein Produkt reicht nicht, auch wenn es Messi ist", September 2026, inklusive Kommentaren (215.277 Impressionen, 39 Kommentare, Stand 15.09.2026). Anlass war ein Instagram-Post von OMR (@officially_omr) mit der Schlagzeile "Creator Brands sterben" zu Más+ und Unwell. Kommentare anonymisiert wiedergegeben, Sebastian Schaan und Danijel Devcic mit Zustimmung namentlich. linkedin.com (abgerufen am 15.09.2026)
- Modern Retail (Gabriela Barkho): Why more celebrity-led brands are shutting down, 25.08.2026. modernretail.co (abgerufen am 15.09.2026)
- BevNET: Messi, No Más: World Cup Winner's Hydration Brand Phased Out After Objectives Missed, 2026. bevnet.com (abgerufen am 15.09.2026)
- The Grocer: Prime rival Más+ by Messi withdrawn less than a year after UK launch, 2026. thegrocer.co.uk (abgerufen am 15.09.2026)
- Bloomberg: Podcaster Alex Cooper Is Shutting Down Unwell Beverages, 13.08.2026. bloomberg.com; bestätigt durch Fortune, 14.08.2026, fortune.com (abgerufen am 15.09.2026)
- The Grocer: Energy drink brand Prime crashes as sales suffer 71% collapse, 24.06.2025. thegrocer.co.uk (abgerufen am 15.09.2026)
- Bloomberg: MrBeast Makes More Money From Feastables Chocolate Than YouTube, 10.03.2025 (Investorenunterlagen). bloomberg.com; Zahlen bestätigt durch Fortune, 27.02.2025, fortune.com (abgerufen am 15.09.2026)
- Sprudge: Internal Documents Don't Paint A Rosy Picture Of Chamberlain Coffee. sprudge.com (abgerufen am 15.09.2026)
- CNBC: e.l.f. Beauty to acquire Hailey Bieber's Rhode in $1 billion deal, 28.05.2025. cnbc.com (abgerufen am 15.09.2026)
- Forbes: Billionaire Kylie Jenner To Cash In On Her Cosmetics Line With $600 Million Sale To Coty, 18.11.2019. forbes.com (abgerufen am 15.09.2026)
- CNBC: Celebrity liquor brands grow from Rock, Kendall Jenner, Ryan Reynolds, 21.07.2023. cnbc.com (abgerufen am 15.09.2026)
- CNBC: Diageo to buy Ryan Reynolds-backed Aviation Gin for up to $610 million, 17.08.2020. cnbc.com (abgerufen am 15.09.2026)
- IWSR: How impactful are celebrity-backed brands?, 05.09.2024. theiwsr.com (abgerufen am 15.09.2026)
- NielsenIQ: Launch Fast, Learn Faster (European Innovation Report), April 2026. nielseniq.com (abgerufen am 15.09.2026)
- NielsenIQ: The CPG Innovator's Guide to Vitality, 26.06.2023. nielseniq.com (abgerufen am 15.09.2026)
- Viral Nation: The Second Purchase Problem: Why Creator Brands Fly or Flop, 07.05.2026, unter Berufung auf IRI New Product Pacesetters und Nielsen. viralnation.com (abgerufen am 15.09.2026)
- Circana: Circana Unveils 2025 New Product Pacesetters as Top Innovations Drive $6.2 Billion in Year-One Sales, 21.05.2026. globenewswire.com (abgerufen am 15.09.2026)
- Tastewise: 2026 Gen Z Beverage Trends. tastewise.io (abgerufen am 15.09.2026)
- Raptastisch: 120 Millionen Euro Umsatz: Capital Bra enthüllt Verkaufszahlen von BraTee, 12.03.2023 (Eigenangabe der Marke). raptastisch.net (abgerufen am 15.09.2026)
- watson.de: Supermarkt: Influencer-Getränke werden zu Ladenhütern, außer eine Marke, 27.03.2023, auf Basis der Lebensmittel Zeitung mit Nielsen-Daten. watson.de (abgerufen am 15.09.2026)
- hiphop.de: Dirtea: Verkaufszahlen von Shirin Davids Eistee bekannt gegeben, 2023 (Eigenangabe der Marke). hiphop.de (abgerufen am 15.09.2026)
- NEXTG.tv: Dirtea von Shirin David eingestellt: Qualität stimmte nicht, 16.11.2024. nextg.tv (abgerufen am 15.09.2026)
- rap2soul: Shirin David bringt Dirtea zurück in den Handel, März 2025. rap2soul.de (abgerufen am 15.09.2026)
- Raptastisch: Katja Krasavice legt 8-stelligen Umsatz ihres Getränks offen, 18.07.2022. raptastisch.net (abgerufen am 15.09.2026)
- LZ direkt: BraTee Bali Edition mit Katja Krasavice, 27.06.2024. lzdirekt.de (abgerufen am 15.09.2026)
- OTS/APA: Gönrgy erreicht 17 Monate nach Launch einen Marktanteil von 2,4 % und setzt mit dem Einstieg ins Zuckersegment die strategische Expansion fort, 05.06.2025 (Nielsen-Daten). ots.at (abgerufen am 15.09.2026)
- Yahoo Finance Deutschland (dpa-AFX): Nach heftiger Kritik: So lief das Geschäft bei More Nutrition, 2024. de.finance.yahoo.com (abgerufen am 15.09.2026)
- watson.de: Supermarkt: Getränke-Boss mit heftigen Vorwürfen gegen Rapper und Influencer, 12.01.2024. watson.de (abgerufen am 15.09.2026)
- Fortune: MrBeast's Lunchly faces mold allegations, 22.10.2024. fortune.com (abgerufen am 15.09.2026)
Brand Radar: Wo steht deine Marke?
Brand- und Generic-Traffic, Wettbewerber und Potenzial auf einen Blick, kostenlos.
Über den Autor
SEO Freelancer & AI Visibility Experte
Ich optimiere SEO datengetrieben mit Python, Verkaufspsychologie und meinem Neuro-SEO System®. Auf YouTube, LinkedIn und Instagram teile ich regelmäßig praxisnahe Anleitungen, Insights und aktuelle SEO-Tricks.